Essenszuschuss

Essenszuschuss richtig abrechnen: von der Bestellung bis zur Lohnabrechnung

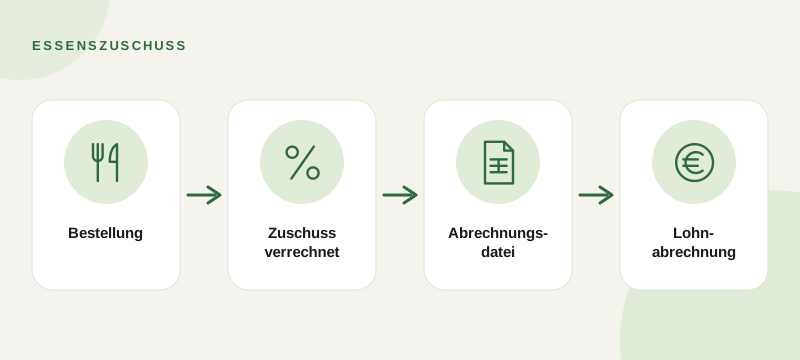
Illustration: Der Weg des Essenszuschusses von der Bestellung über die Verrechnung und die Abrechnungsdatei bis zur Lohnabrechnung

Welches Zuschussmodell passt, haben wir im Beitrag Essenszuschuss: Welches Modell passt zu deinem Betrieb? beschrieben. Hier geht es um den nächsten Schritt: Wie kommt der Zuschuss korrekt vom Bestellvorgang bis in die Abrechnung?

Der Weg des Zuschusses

  • Bestellung: Mitarbeitende bestellen, der Zuschuss wird anhand ihrer Gruppe oder Regel sofort verrechnet.
  • Sichtbarkeit: In der Bestellhistorie steht, was tatsächlich gezahlt wird.
  • Monatsende: Die Abrechnungsdatei fasst Bestellungen, Zuschüsse und Eigenanteile je Person zusammen.
  • Zahlung: Der Eigenanteil läuft bargeldlos über die Gehaltsabrechnung oder per SEPA-Lastschrift.

Rechenbeispiel für einen Mitarbeitenden

Ein Mitarbeiter bestellt im Monat 18 Mittagessen zu je 6,50 €. Der Arbeitgeber gewährt 30 % Zuschuss.

PositionBetrag
18 Bestellungen à 6,50 €117,00 €
Zuschuss Arbeitgeber (30 %)−35,10 €
Eigenanteil Mitarbeiter81,90 €

Diese Rechnung läuft in lunchlist® automatisch für jede Person. In der Auswertung siehst du außerdem die Summe der Zuschüsse pro Abteilung, Standort oder Kostenstelle.

Typische Fehlerquellen

  • Zuschuss doppelt oder gar nicht angewendet – wenn Regeln pro Gruppe nicht eindeutig gepflegt sind.
  • Gäste und Bewirtung werden mit Mitarbeiter-Essen vermischt. Besser: eigene Kostenstelle oder Rechnungsempfänger.
  • Abweichende Preise je Standort ohne klare Zuordnung.
  • Manuelle Korrekturen in Excel, die niemand dokumentiert.

Die Abrechnungsdatei

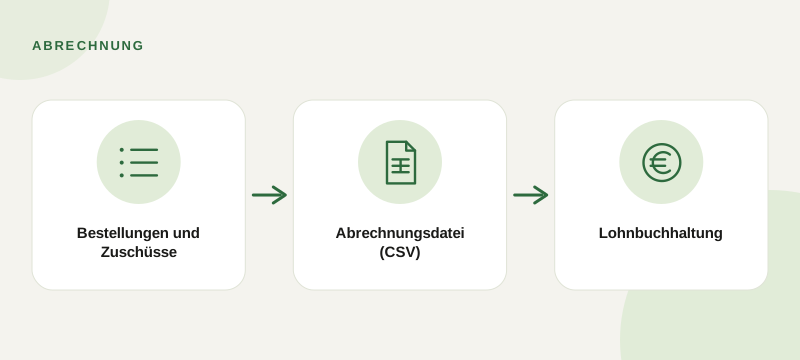
Für die Lohnbuchhaltung erzeugt lunchlist® eine exportierbare Abrechnungsdatei. Je nach Anforderung kann sie Angaben wie Personalnummer, Lohnart und Kostenstelle enthalten. Über REST-Schnittstellen lässt sich der Prozess auch an ERP- oder Lohnsysteme anbinden – wie in der Erfolgsgeschichte von MK Versuchsanlagen.

Checkliste für den Monatsabschluss

  • Zuschussregeln je Gruppe geprüft und aktuell?
  • Bestellungen von Gästen eigener Kostenstelle zugeordnet?
  • Stornierungen und Nachbestellungen berücksichtigt?
  • Abrechnungsdatei exportiert und an die Lohnbuchhaltung übergeben?
  • Auswertung pro Abteilung oder Standort für das Controlling gespeichert?
Hinweis: Die steuer- und sozialversicherungsrechtliche Behandlung von Essenszuschüssen (etwa Sachbezugswerte) hängt vom Einzelfall ab und ändert sich teils jährlich. Bitte kläre sie mit Lohnbuchhaltung oder Steuerberatung. Alle Zahlen sind Beispiele.